Libreta real sobre la mesa: ingresos netos, fijos y variables separados por semana.
Presupuesto familiar en Argentina
Presupuesto familiar paso a paso, con ingresos y gastos reales
Un presupuesto no es una lista de deseos. Es un acuerdo sobre cuánto pueden gastar por categoría sin endeudarse. Aquí lo armamos con tus ingresos reales, separando gastos fijos y variables y dejando un lugar para el ahorro.
Ingresos
Base neta
Fijos
Primero
Total vivo
Revisión mensual
Base del plan
Antes de sumar: qué ingresos contar
Anota solo el dinero que realmente entra al hogar. Sueldos netos, changas promedio, cuota alimentaria, jubilación. Si un ingreso es variable, usa el promedio de los últimos tres meses y no el mejor mes.
No cuentes adelantos ni límites de tarjeta como ingreso. Esa base neta es la que manda. Todo el presupuesto para una familia en Argentina se arma sobre ese número, no sobre lo que te gustaría ganar.
- Sueldos netos y jubilaciones$ ARS netos
- Changas y extras variablesPromedio 3 meses
- Cuota alimentaria u otros fijosMonto cobrado
- Base para repartirIngresos menos fijos
Hoja de fijos
Lista tus gastos fijos primero
Los fijos se pagan sí o sí y casi no cambian. Poneles el monto del último resumen y la fecha de vencimiento. En hogares de Buenos Aires y Gran Buenos Aires, vivienda y transporte suelen ocupar una parte grande.
- Alquiler o cuota, expensas, serviciosLuz · gas · agua
- Internet, celular, transporte al trabajoAbono + SUBE
- Colegio, obra social, cuotas de deudasFecha vencimiento
Verlos juntos evita que los variables se coman lo esencial. Tacha lo ya pagado y deja a la vista lo que vence esta semana.
Cómo hacer un presupuesto que aguante el mes
Después, estima los variables con tus datos
Supermercado, almacén y verdulería
Usa tu registro del mes anterior si lo tienes. Si no, estima dos semanas de compras en feria y almacén y multiplica con cuidado. Mejor estimar un poco de más en comida que quedarse corto.
Deja una línea para imprevistos chicos del hogar. Ese colchón evita que cualquier extra rompa el plan.
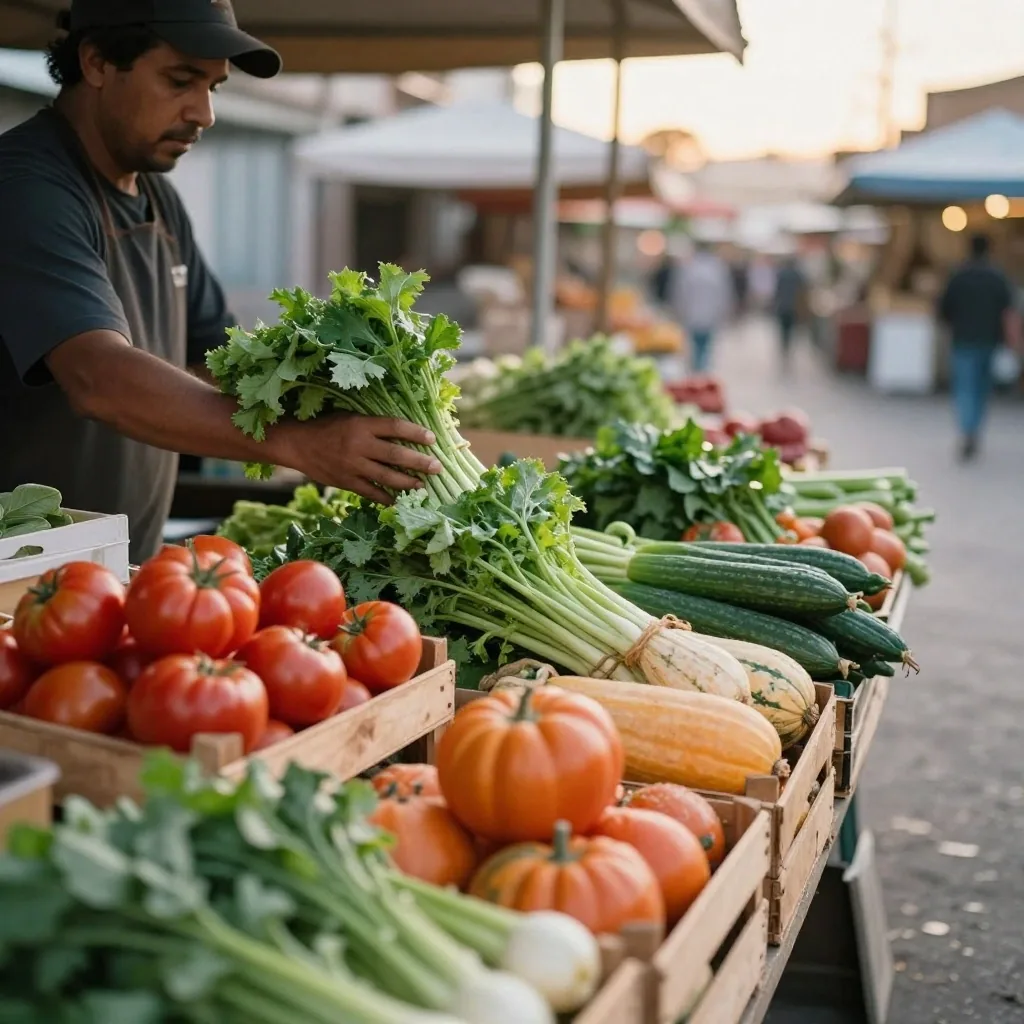
La verdulería y el almacén marcan el pulso variable de la semana.
La regla simple para repartir
Resta los fijos de tus ingresos. Lo que queda se reparte entre variables, ahorro e imprevistos. No hay porcentaje mágico que sirva para todas las familias porque los alquileres y los ingresos son muy distintos.
Si después de los fijos te queda poco, recorta una o dos categorías variables, no todas a la vez. Un presupuesto que exige demasiado se abandona en la segunda semana.
Límite de gastos por categoría
Cómo poner límites que se cumplan
Un límite sirve si se puede controlar en la semana. Define topes redondos y fáciles de recordar para comida fuera, compras online y salidas. Anota el saldo restante cada domingo.
Si una categoría se acerca al tope el día 20, ya sabes que hay que pausar. Avisale al resto de la familia. El límite no es castigo. Es el acuerdo que protege el alquiler y la comida de todos los días.
Comida fuera y delivery
Un tope semanal redondo, visible en la heladera. Si se termina el jueves, la cena del viernes se resuelve en casa.
Compras online
Lista de espera de 48 horas antes de comprar. Lo que sigue necesario después de dos días entra al presupuesto.
Salidas y kiosco escolar
Monto fijo por semana por hijo, en efectivo o SUBE aparte. Cuando se termina, se termina sin discusión.
Revisión del domingo: cuánto queda por categoría.
Si los números no cierran
Qué hacer cuando no cierra
A veces los números no cierran. No lo escondas. Primero revisa fugas: suscripciones, comisiones, compras repetidas. Después mira gastos fijos que puedas renegociar: plan de celular, velocidad de internet, cuota de servicios.
Recién después ajusta variables de disfrute. Si aun así falta, no completes con tarjeta sin plan de pago. Mejor recorta una meta de ahorro por un mes y retómala después. Endeudarse para sostener variables agranda el problema.
Orden para ajustar sin romper todo
Fugas primero
Suscripciones duplicadas, comisiones bancarias, compras chicas repetidas del kiosco y la app.
Fijos renegociables
Plan de celular, internet, seguros. Llamar y pedir rebaja también es ahorrar.
Variables de disfrute al final
Salidas y delivery se pausan una semana antes de tocar la comida de todos los días.
En pareja o con hijos
Presupuesto en pareja o con hijos: cómo acordarlo
Siéntense 30 minutos con la planilla a la vista. Definan tres prioridades del mes, por ejemplo pagar la tarjeta completa, juntar para arreglos y mantener una salida familiar. Repartan quién paga qué y cuándo.
Con hijos, expliquen el límite de una categoría con un ejemplo concreto, como las compras del kiosco escolar por semana. Cuando todos participan del acuerdo, el control deja de ser discusión y pasa a ser rutina.
Cómo seguirlo sin vivir controlando
Elige un día fijo para revisar: cuánto entró, cuánto salió, cuánto queda por categoría. Usa el resumen del banco y la planilla. Tacha lo ya pagado.
Si un gasto cambia, como un aumento de expensas o de transporte, actualiza el presupuesto ese mismo día. No esperes a fin de mes. Un presupuesto vivo, con pequeños ajustes semanales, dura todo el año. Uno rígido dura dos semanas.
Cuándo actualizarlo en contexto de precios cambiantes
En Argentina conviene revisar montos cada mes, no cada seis. Actualiza alquiler si tiene ajuste, servicios, transporte y precios del supermercado.
Guarda tus presupuestos viejos para comparar. Ver cómo evolucionaron tus gastos fijos y variables te ayuda a decidir si necesitas cambiar de proveedor o ajustar variables. Esa comparación histórica vale más que cualquier consejo genérico.
Dudas frecuentes
Preguntas sobre el presupuesto familiar
¿Qué hago si mis ingresos cambian cada mes?
Trabaja con un promedio de tres meses y arma un presupuesto base austero. En meses buenos, deriva el excedente al ahorro. En meses flojos, ya tienes claro qué variables recortar primero.
¿Incluyo la tarjeta de crédito en el presupuesto?
Sí. Anota el pago del resumen como un gasto fijo del mes y registra las compras con tarjeta en su categoría real, supermercado o ropa, para no duplicar ni subestimar.
¿Cuánto debería destinar al ahorro?
Depende de tu ingreso y tus fijos. Si puedes, separa un monto pequeño al cobrar, aunque sea bajo. Lo importante es sostenerlo y aumentarlo cuando se libere algún gasto.
Sigue con la guía completa
Jefquni es una guía educativa para ordenar gastos personales en Argentina. El siguiente paso es cuidar el ahorro y los imprevistos sin romper el presupuesto del mes.
Av. Corrientes 1233, Buenos Aires · Lun–Vie 9:00–18:00 · [email protected]
Un presupuesto vivo se revisa cada semana y se actualiza cada mes.